Una indemnización de 20 millones de yenes puede convertirse en cantidades muy diferentes después de impuestos y seguros. Expertos explican las ventajas y los riesgos de cada modalidad y por qué la decisión puede influir en la economía familiar durante décadas.
📍Tokio |
 Después de 30 o 40 años de trabajo, llega el momento de jubilarse. Para muchos trabajadores en Japón, la indemnización por retiro representa uno de los ahorros más importantes de su vida. Sin embargo, existe una decisión que puede cambiar considerablemente la cantidad de dinero que finalmente recibirán: cobrar todo de una vez o distribuirlo durante varios años.
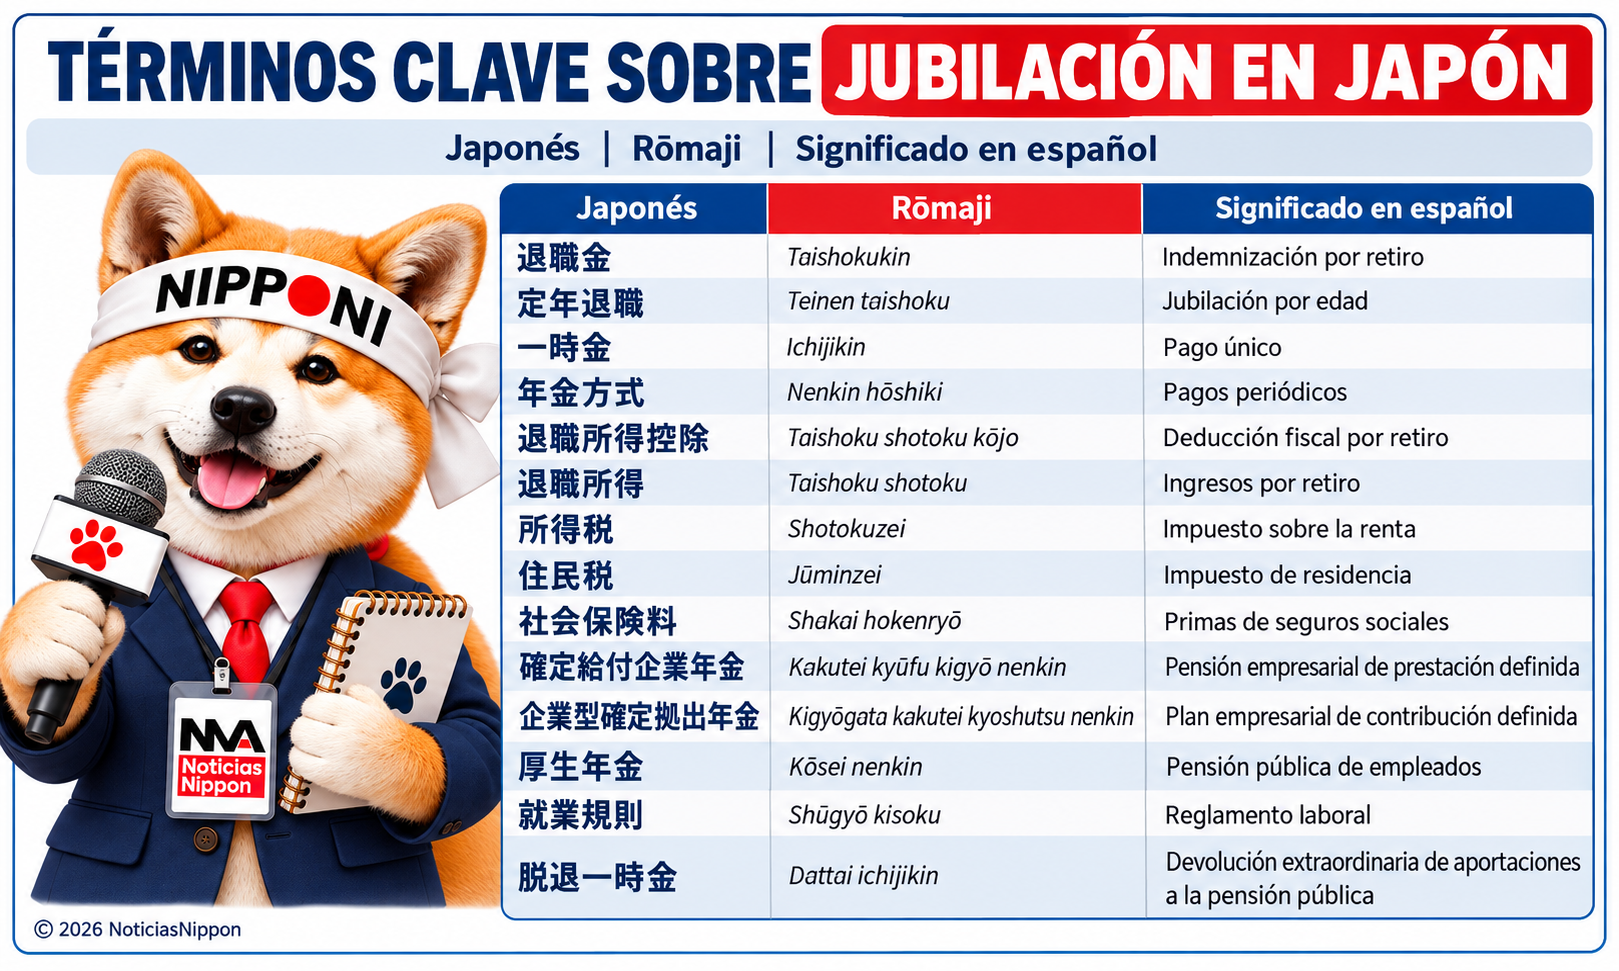
En Japón, esta prestación empresarial se conoce como taishokukin (退職金). Su importe depende del sistema establecido por la empresa y de factores como los años de servicio.
Aunque muchas personas conocen la posibilidad de recibir una indemnización completa al jubilarse, existen empresas que ofrecen otra alternativa: convertir ese dinero en pagos periódicos, similares a una pensión.
Ambas modalidades tienen ventajas, pero también riesgos. La diferencia no está únicamente en cuándo se recibe el dinero, sino en los impuestos, las primas de seguros y la capacidad de administrar los ahorros durante la vejez.
💴 COBRAR TODO DE UNA VEZ: LA VENTAJA DE PAGAR MENOS IMPUESTOS
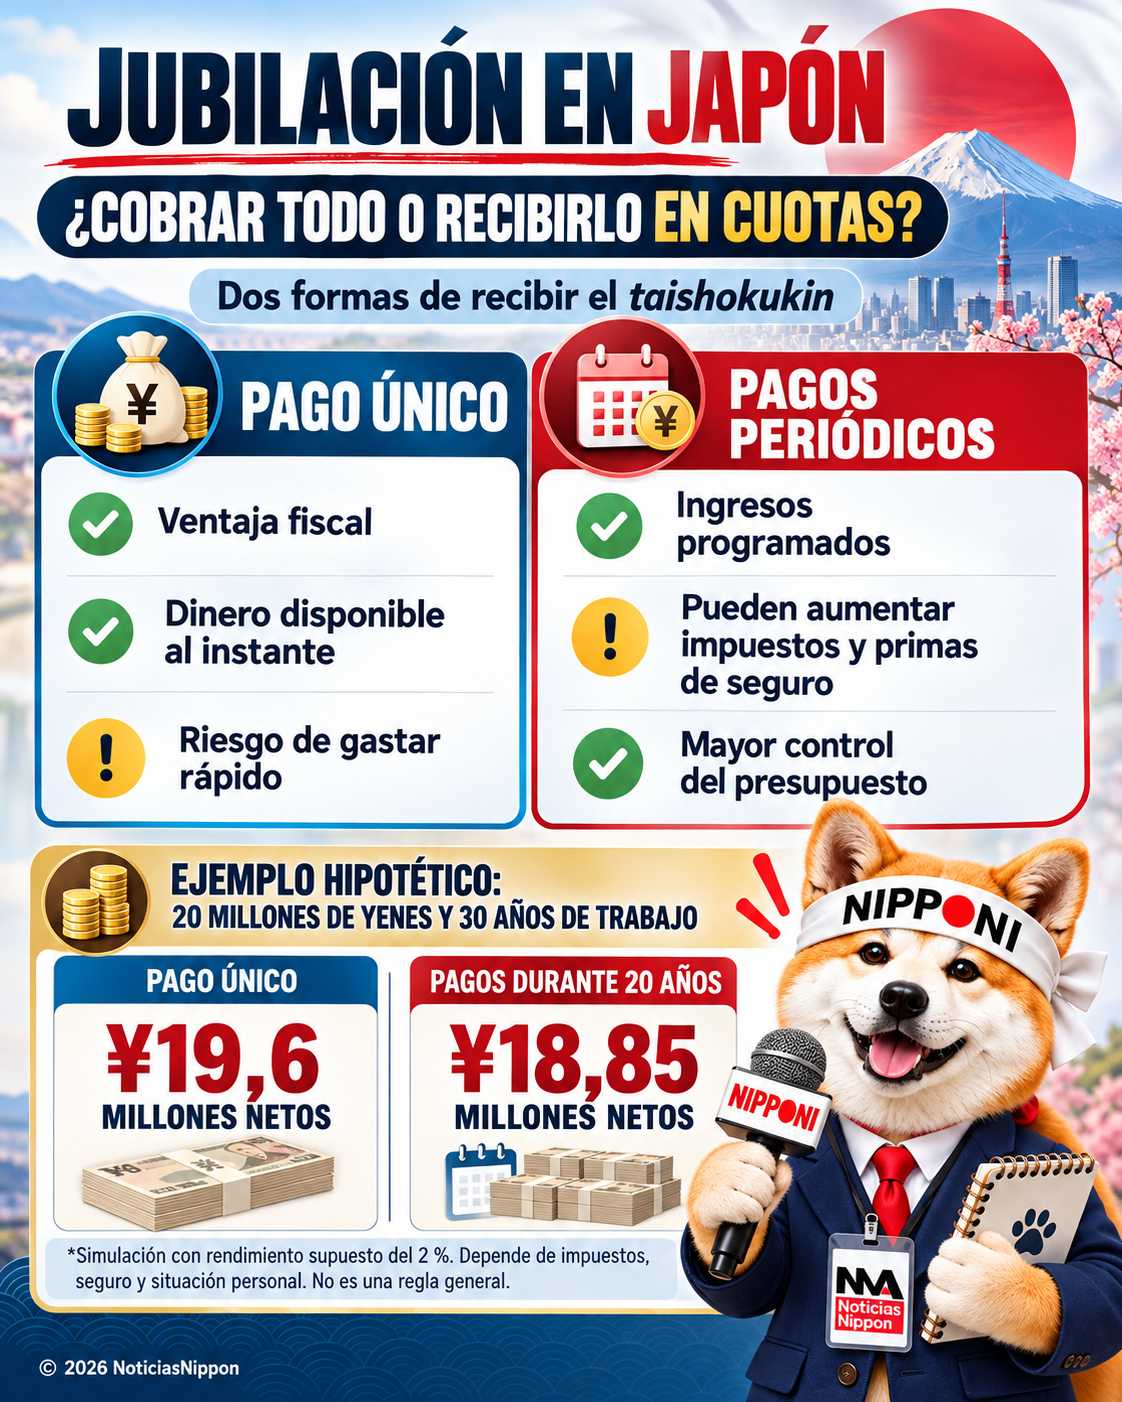
La primera modalidad se denomina ichijikin (一時金) y consiste en recibir toda la indemnización mediante un único pago.
Su principal atractivo es el tratamiento fiscal favorable que contempla la legislación japonesa.
Cuando una persona recibe una indemnización por jubilación, puede beneficiarse de una deducción especial llamada taishoku shotoku kōjo (退職所得控除).
El importe de esta deducción aumenta según los años trabajados.
Para quienes han trabajado más de 20 años, la fórmula general establece una deducción de 8 millones de yenes, más 700.000 yenes por cada año que supere los primeros 20.
Además, en las indemnizaciones ordinarias, después de descontar esa deducción, generalmente solo la mitad del importe restante queda sujeto al impuesto sobre la renta.
Estas reglas están contempladas por la Agencia Nacional de Impuestos de Japón.
📊 UN EJEMPLO CON 20 MILLONES DE YENES
El planificador financiero japonés Gō Tsuchiya analizó el caso hipotético de un trabajador que se jubila a los 60 años, después de 30 años de servicio, con una indemnización de 20 millones de yenes.
Si decide recibir todo el dinero de una vez, el cálculo sería el siguiente:
|
Concepto |
Cantidad |
|
Indemnización total |
¥20.000.000 |
|
Deducción por 30 años de servicio |
¥15.000.000 |
|
Diferencia después de la deducción |
¥5.000.000 |
|
Importe sujeto a tributación |
¥2.500.000 |
|
Impuestos estimados |
¥400.000 |
|
Dinero neto aproximado |
¥19.600.000 |
Es decir, de los 20 millones de yenes, el trabajador conservaría aproximadamente 19,6 millones, según esta simulación.
Otra ventaja es que, por regla general, este pago único no se incorpora a los ingresos utilizados para calcular las primas del Seguro Nacional de Salud.
Sin embargo, recibir una suma considerable también tiene inconvenientes.
La disponibilidad inmediata del dinero puede favorecer gastos excesivos en viajes, compras, reformas o actividades que antes no podían realizarse.
Además, si los ahorros permanecen durante muchos años en una cuenta bancaria sin generar suficientes rendimientos, la inflación puede reducir su poder adquisitivo.
🏦 RECIBIR EL DINERO COMO PENSIÓN: MAYOR ESTABILIDAD, PERO POSIBLES COSTOS ADICIONALES
La segunda alternativa consiste en distribuir la indemnización a lo largo de varios años.
Se denomina nenkin hōshiki (年金方式).
Su principal ventaja es que permite recibir cantidades periódicas, facilitando la organización del presupuesto familiar.
Para quienes temen gastar demasiado rápido sus ahorros, esta modalidad puede ofrecer mayor tranquilidad.
Dependiendo del sistema, el capital pendiente también puede generar rendimientos mientras continúa el periodo de pagos.
En determinados planes, si el beneficiario fallece antes de recibir todas las prestaciones previstas, sus familiares pueden tener derecho a cobrar una parte pendiente. Esto depende de las condiciones del contrato.
Pero existe una diferencia tributaria importante.
Las prestaciones periódicas de los sistemas de pensiones empresariales se consideran, a efectos fiscales, ingresos de pensiones.
Por ello, pueden sumarse a otros ingresos y aumentar el impuesto sobre la renta, el impuesto de residencia y, según la cobertura médica, las primas del seguro de salud.
La Agencia Nacional de Impuestos distingue expresamente el tratamiento de las pensiones empresariales recibidas periódicamente del correspondiente a las indemnizaciones cobradas como pago único.
📉 ¿QUÉ PASARÍA CON LOS MISMOS 20 MILLONES?
En la simulación presentada por Tsuchiya, el trabajador decide recibir sus 20 millones de yenes durante 20 años, a partir de los 60.
El cálculo supone una rentabilidad anual del 2 %.
Bajo esas condiciones, los resultados estimados serían:
|
Concepto |
Cantidad |
|
Capital inicial |
¥20.000.000 |
|
Periodo de pagos |
20 años |
|
Rendimiento anual supuesto |
2 % |
|
Total bruto acumulado |
¥24.200.000 |
|
Total neto estimado |
¥18.850.000 |
Aunque el total bruto aumenta gracias al rendimiento supuesto, los impuestos y las primas de seguros contemplados en el cálculo reducen la cantidad final.
En este ejemplo, el trabajador terminaría recibiendo aproximadamente 18,85 millones de yenes netos.
La diferencia nominal frente al pago único sería de unos 750.000 yenes menos.
Sin embargo, esto no significa que los pagos periódicos sean siempre menos convenientes.
Los resultados dependen de la edad, los ingresos adicionales, las deducciones fiscales, el municipio de residencia y las condiciones del sistema de jubilación.
Además, disponer de 19,6 millones de yenes inmediatamente no es económicamente equivalente a recibir 18,85 millones distribuidos durante veinte años. También deben considerarse el momento de cada pago, la inflación y las posibilidades de obtener rendimientos.
En la simulación se supone que el trabajador no vuelve a trabajar y comienza a recibir una pensión pública de 170.000 yenes mensuales desde los 65 años.
Esta cifra forma parte del escenario utilizado para el estudio y no constituye una pensión garantizada para todos los jubilados.
⚖️ ¿QUÉ ESTABLECE LA LEGISLACIÓN JAPONESA?
 Un aspecto que deben conocer los trabajadores extranjeros es que no todas las empresas japonesas están obligadas a ofrecer una indemnización por jubilación.
La legislación laboral no exige establecer este beneficio de manera general.
Sin embargo, cuando una empresa dispone de un sistema de indemnización, las condiciones correspondientes deben recogerse en su reglamento laboral.
Entre ellas figuran los trabajadores beneficiarios, la forma de calcular el importe, los requisitos para cobrarlo y las fechas de pago.
Estas disposiciones están contempladas en la Ley de Normas Laborales de Japón (労働基準法) y en las orientaciones del Ministerio de Salud, Trabajo y Bienestar.
¿QUÉ OCURRE SI LA EMPRESA NO PAGA?
Si el trabajador tiene derecho a una indemnización conforme al contrato o reglamento aplicable y la empresa incumple las condiciones de pago, puede solicitar orientación ante la Oficina de Inspección de Normas Laborales correspondiente.
Las posibles consecuencias legales dependerán del incumplimiento y de las circunstancias del caso.
No existe una multa para el trabajador simplemente por elegir entre recibir una indemnización completa o cobrar prestaciones periódicas.
No obstante, sí deben cumplirse los procedimientos fiscales.
Por ejemplo, al recibir una indemnización como pago único normalmente debe presentarse el documento 退職所得の受給に関する申告書.
Si no se presenta, puede aplicarse inicialmente una retención del 20,42 % sobre el importe bruto, que posteriormente puede regularizarse mediante la declaración tributaria.
Esta retención no constituye una sanción.
🇯🇵 ALGUNAS EMPRESAS PERMITEN COMBINAR LAS DOS MODALIDADES
La decisión no siempre consiste en elegir una sola alternativa.
Dependiendo de las condiciones del plan empresarial, es posible recibir una parte de la indemnización inmediatamente y distribuir el resto mediante pagos periódicos.
En Japón existen también dos importantes sistemas de pensiones empresariales.
El primero es el de prestación definida (DB), en el que las prestaciones se establecen conforme a las reglas del plan y la empresa o entidad gestora asume las obligaciones correspondientes.
El segundo es el de contribución definida (DC), en el que los fondos se acumulan mediante aportaciones y el resultado final depende de las inversiones realizadas.
En este último sistema, el trabajador puede obtener rendimientos, pero también sufrir pérdidas.
El Ministerio de Salud, Trabajo y Bienestar explica que ambos mecanismos forman parte del sistema de pensiones privadas complementarias de Japón.
Un detalle importante para 2026: las reglas fiscales sobre determinados pagos únicos de planes DC contemplan periodos de revisión de hasta nueve o diecinueve años, según el orden y las fechas de cobro de las prestaciones.
Por ello, recibir pagos únicos de diferentes sistemas en años separados no garantiza que puedan aprovecharse íntegramente las mismas deducciones fiscales.
🌎 ¿QUÉ DEBEN TENER EN CUENTA LOS EXTRANJEROS QUE TRABAJAN EN JAPÓN?
La indemnización por jubilación es particularmente importante para quienes han desarrollado buena parte de su vida laboral en Japón.
Los trabajadores extranjeros incluidos en el sistema de jubilación de su empresa pueden tener derechos equivalentes a los de sus compañeros japoneses.
Antes de acercarse a la edad de retiro, es recomendable solicitar al departamento de recursos humanos información sobre el importe acumulado y las alternativas disponibles.
También conviene comprobar qué ocurre cuando el trabajador ha cambiado varias veces de empresa, ya que determinados ahorros de pensiones pueden trasladarse entre sistemas bajo condiciones específicas.
Otra cuestión relevante es la posibilidad de continuar trabajando después de alcanzar la edad de jubilación de la empresa.
Si existe una nueva contratación, una reducción salarial o ingresos adicionales, la conveniencia de cada modalidad puede cambiar.
Lo mismo ocurre cuando la persona tiene previsto regresar a su país de origen: debe revisar las consecuencias fiscales y las condiciones para recibir prestaciones desde el extranjero.
Atención: la indemnización empresarial por retiro no debe confundirse con la devolución extraordinaria de aportaciones al sistema público de pensiones, conocida como dattai ichijikin (脱退一時金). Son beneficios diferentes.
✅ ¿CUÁL ES LA MEJOR DECISIÓN?
El especialista Gō Tsuchiya considera que no existe una respuesta válida para todos.
Una persona que necesita cancelar una hipoteca, reformar su vivienda o afrontar gastos familiares importantes podría encontrar mayores ventajas en el pago único.
En cambio, alguien que desea mantener ingresos estables durante muchos años podría preferir los pagos periódicos.
También existe la posibilidad de combinar ambas opciones, cuando el reglamento empresarial lo permite.
La recomendación principal es conocer primero cuánto dinero corresponde recibir, qué modalidades ofrece la empresa y cuál sería el importe neto después de impuestos y seguros.
Porque, después de décadas de trabajo, la verdadera pregunta no es solamente cuánto dinero se recibe al jubilarse, sino cuánto quedará disponible para vivir con tranquilidad durante los años siguientes.
📌 FUENTES DE CONSULTA
•Agencia Nacional de Impuestos de Japón (国税庁) — Normativa sobre indemnizaciones por retiro, deducciones y tributación de pensiones empresariales.
•Ministerio de Salud, Trabajo y Bienestar (厚生労働省) — Sistemas de jubilación empresariales DB y DC y normativa laboral.
•Referencia periodística: artículo japonés proporcionado sobre las modalidades de cobro del taishokukin, con simulaciones del planificador financiero Gō Tsuchiya. Los importes netos son estimaciones del ejemplo, no resultados garantizados.
©️2026 Noticias Nippon