Desde el 1 de octubre, las principales bebidas tipo cerveza pagan una tasa común; las grandes marcas se preparan para una competencia más intensa en supermercados y tiendas
📍 Tokio | 4 de octubre
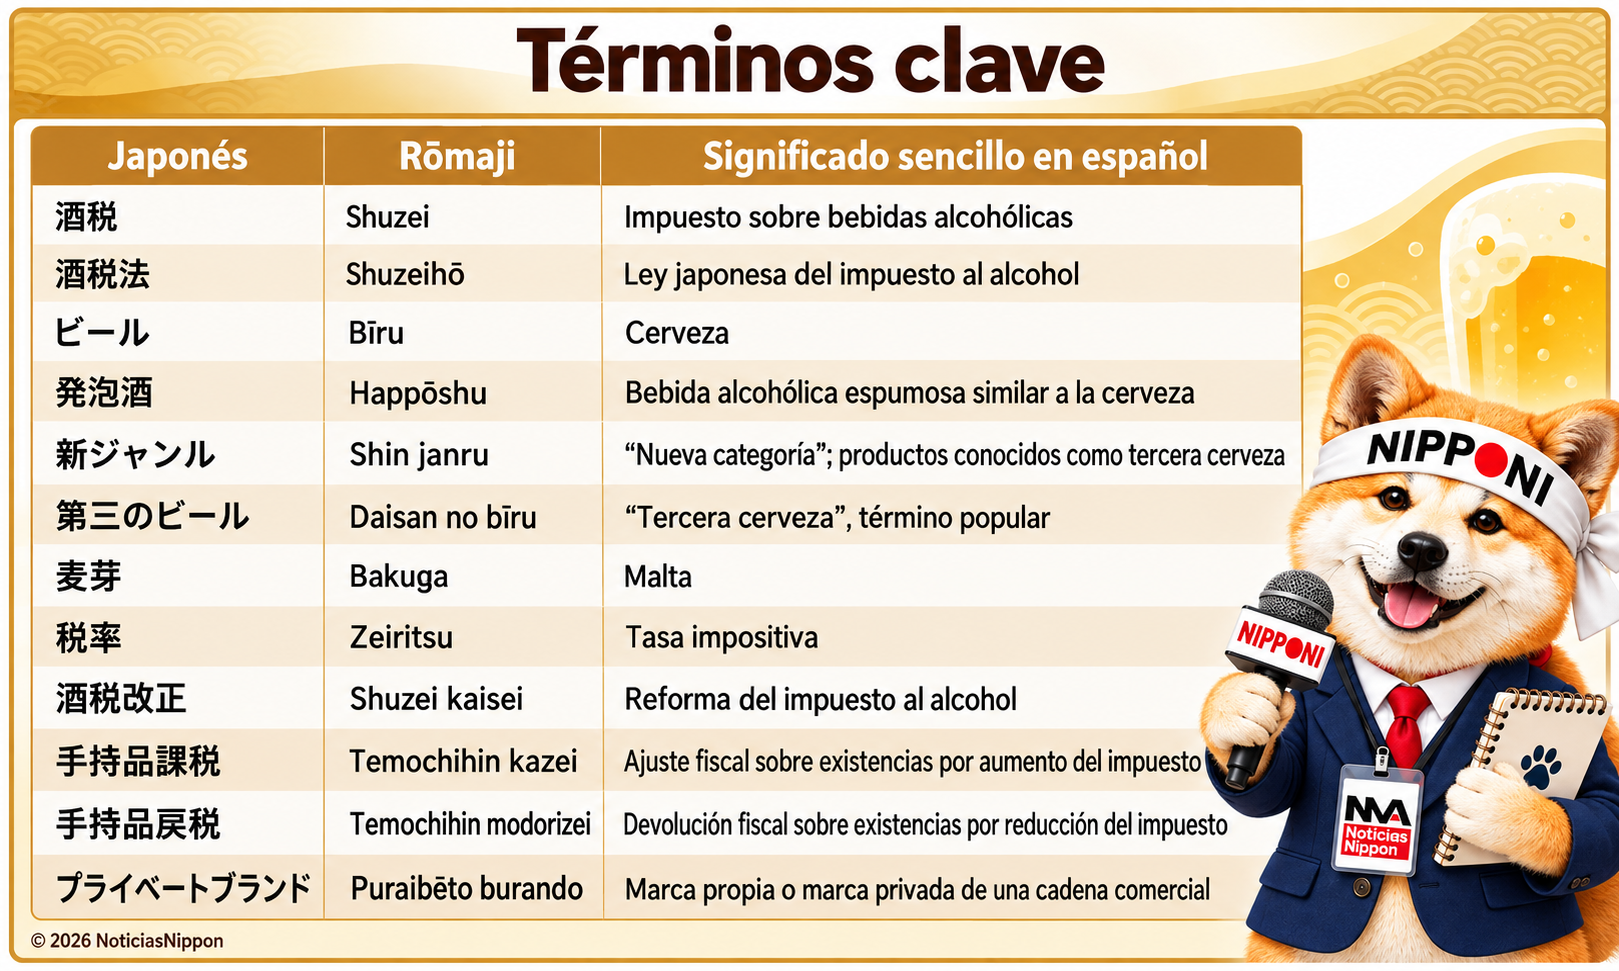
 Japón completó una reforma largamente programada del impuesto sobre las bebidas alcohólicas (酒税, shuzei) que cambia el equilibrio de precios entre la cerveza tradicional, el happōshu y la llamada “tercera cerveza”.
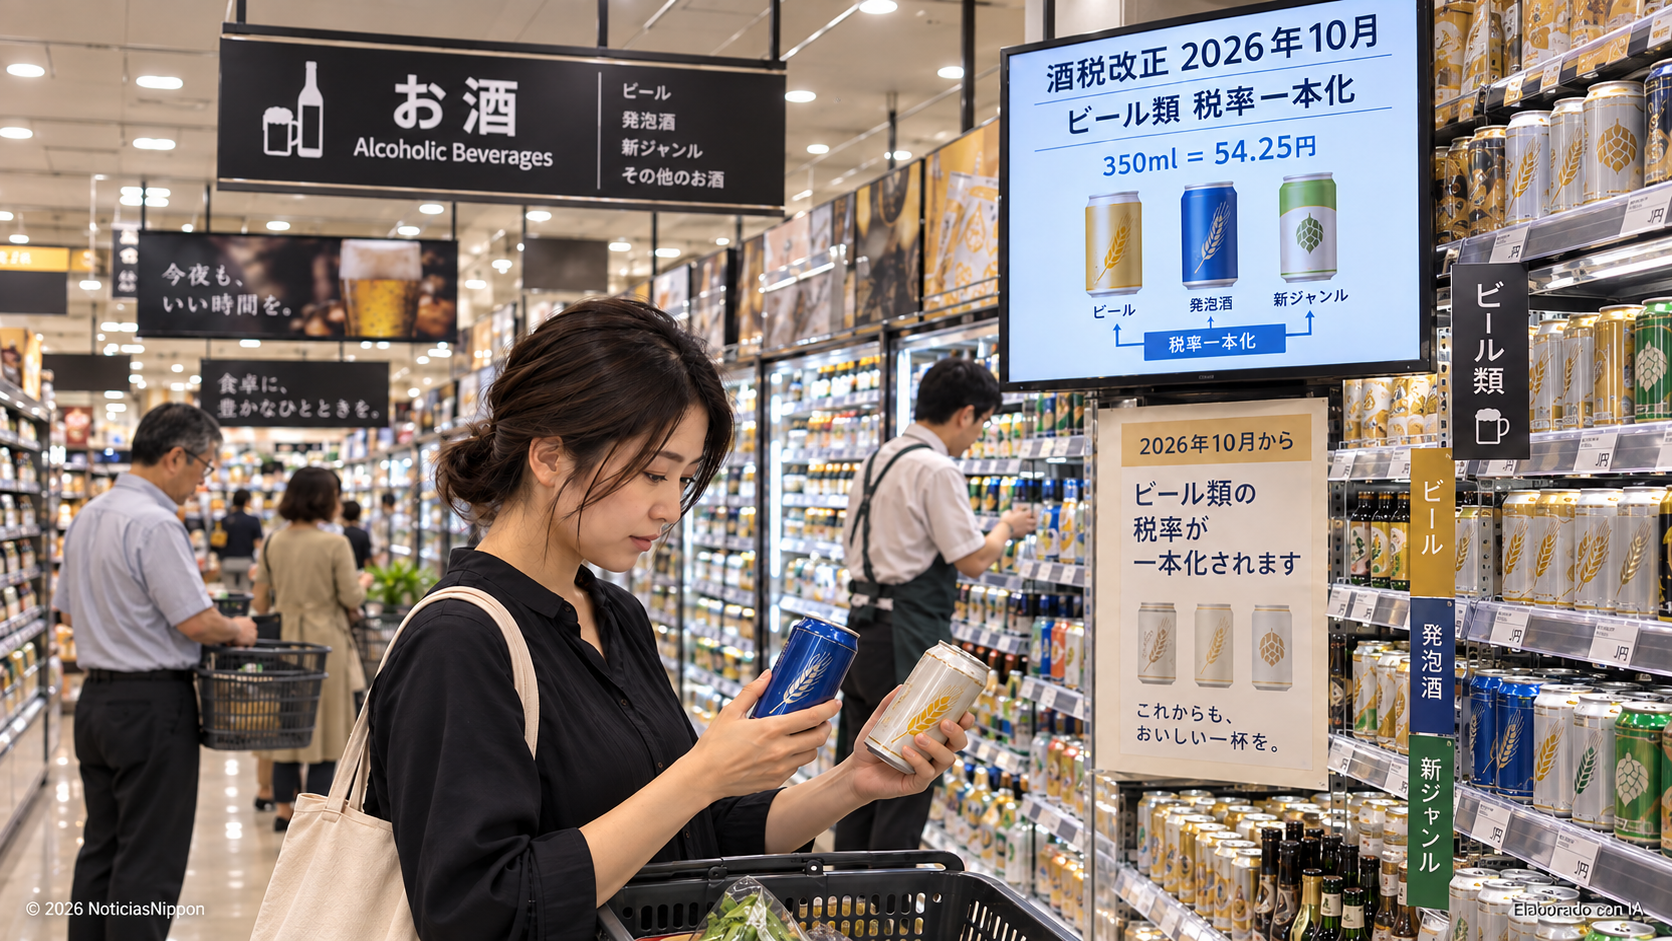
El punto central es sencillo: la carga fiscal de las principales bebidas tipo cerveza quedó unificada en 155.000 yenes por kilolitro, equivalente a 54,25 yenes de impuesto por una lata de 350 ml. La reforma se aplicó gradualmente desde 2020y alcanzó ahora su etapa final.
Para el consumidor, esto significa que la cerveza convencional recibe una reducción del impuesto, mientras que varias bebidas que hasta septiembre tenían una carga menor pasan a pagar más.
Antes de la reforma, una lata de cerveza de 350 ml soportaba aproximadamente 63,35 yenes de impuesto. Desde octubre son 54,25 yenes, una reducción de 9,10 yenes por lata.
En cambio, determinados happōshu con bajo porcentaje de malta y productos conocidos popularmente como “tercera cerveza” o 新ジャンル (shin janru) pasaron de aproximadamente 46,99 yenes a 54,25 yenes, es decir, un incremento de alrededor de 7,26 yenes por cada 350 ml.
¿Significa que una lata de cerveza será exactamente 9 yenes más barata?
No necesariamente.
El impuesto es solo uno de los componentes del precio. Cada fabricante, supermercado, konbini o establecimiento puede determinar sus precios teniendo en cuenta costos de producción, transporte, envases, promociones y márgenes comerciales.
Por eso, aunque la carga fiscal de una cerveza convencional haya disminuido 9,10 yenes por 350 ml, el precio que aparece en la estantería no tiene por qué bajar exactamente esa cantidad. Del mismo modo, un happōshu o producto de nueva categoría no necesariamente aumentará exactamente 7,26 yenes.
Suntory, por ejemplo, señala que el precio final de venta depende de cada comercio.
La batalla de las cerveceras se intensifica
La reforma está modificando también las estrategias de las principales compañías japonesas.
Con una diferencia fiscal mucho menor entre categorías, la cerveza tradicional vuelve a ganar atractivo frente a productos desarrollados durante años precisamente para aprovechar impuestos más bajos.
Asahi Breweries renovó su producto estrella Super Dry, con cambios en contenido, presentación y estrategia comercial. La compañía comenzó a introducir progresivamente la nueva versión durante el verano.
Kirin Brewery también renovó Ichiban Shibori, coincidiendo con un momento que la propia empresa considera un importante punto de inflexión para el mercado debido a la reforma fiscal. Kirin anunció además una campaña comercial superior en escala a la realizada en la renovación de 2024.
El movimiento va más allá de renovar las cervezas tradicionales.
Según la información difundida por Jiji Press, fabricantes como Asahi, Kirin y Sapporo están transformando productos que hasta ahora pertenecían a categorías de menor tributación en productos clasificados como cerveza.
Un ejemplo confirmado es Hon-Kirin (本麒麟). Kirin anunció que dejará de ser un producto de la categoría 新ジャンルy pasará a convertirse en una cerveza elaborada con 100 % de malta, con lanzamiento renovado previsto para el 4 de noviembre de 2026.
Kinmugi también pasa a ser cerveza
Suntory tomó una de las decisiones más significativas del sector: convertir Kinmugi (金麦), tradicionalmente asociado al mercado de productos económicos tipo “tercera cerveza”, en una auténtica cerveza.
La nueva versión se lanza a nivel nacional el 6 de octubre de 2026. Suntory asegura que busca mantener una posición de precio relativamente accesible y desarrollar lo que denomina un mercado de “cerveza para todos los días”.
Esto ilustra precisamente uno de los efectos que perseguía la reforma: que las decisiones sobre cómo fabricar o comercializar una bebida dependan menos de las diferencias fiscales entre categorías.
¿Por qué Japón hizo este cambio?
Durante años, Japón mantuvo impuestos diferentes dependiendo de la composición de cada bebida, especialmente de la proporción de malta utilizada.
Esto impulsó el desarrollo de alternativas como el happōshu y posteriormente la llamada “tercera cerveza”, diseñadas en parte para entrar en categorías fiscales más económicas.
El Ministerio de Finanzas de Japón explica que la reforma busca corregir una estructura en la que las diferencias tributarias entre bebidas similares influían fuertemente en el desarrollo de productos y en las ventas.
El proceso se realizó de manera gradual para evitar un cambio demasiado brusco para consumidores y fabricantes. La última etapa entró en vigor el 1 de octubre de 2026.
Así cambió el impuesto por lata de 350 ml
| Categoría | Hasta el 30/09/2026 | Desde el 01/10/2026 | Cambio aproximado |
|---|---|---|---|
| Cerveza | 63,35 ¥ | 54,25 ¥ | −9,10 ¥ |
| Happōshu de baja proporción de malta | 46,99 ¥ | 54,25 ¥ | +7,26 ¥ |
| “Tercera cerveza” / nueva categoría | 46,99 ¥ | 54,25 ¥ | +7,26 ¥ |
| Happōshu que ya tributaba a 54,25 ¥ | 54,25 ¥ | 54,25 ¥ | Sin cambio |
La tabla resume las principales categorías de consumo habitual. Algunas clasificaciones técnicas dependen de la proporción de malta, graduación alcohólica y composición concreta del producto.
Atención también a los chūhai
La reforma no se limita a las bebidas tipo cerveza.
Para determinados chūhai, sour y otras bebidas alcohólicas carbonatadas, la tasa pasó de aproximadamente 28 yenes a 35 yenes por 350 ml, es decir, un incremento fiscal de 7 yenes.
El Ministerio de Finanzas confirma que la nueva tasa para esta categoría es de 100.000 yenes por kilolitro, equivalente a 35 yenes por 350 ml.
¿Cómo afecta a los residentes extranjeros en Japón?
Para una familia o trabajador extranjero residente en Japón, la consecuencia más visible estará en el supermercado, konbini, tienda de descuento o restaurante.
Quienes acostumbran comprar cerveza convencional podrían encontrar precios relativamente más competitivos que antes. En cambio, algunos productos que tradicionalmente se elegían como alternativa económica —especialmente happōshu y “tercera cerveza”— pierden parte de su ventaja fiscal.
Conviene comparar nuevamente los precios por lata o por pack, porque las diferencias entre categorías pueden cambiar considerablemente dependiendo de las promociones de cada cadena.
La reforma no modifica ningún trámite migratorio, permiso de residencia, contrato laboral ni obligación administrativa de los consumidores extranjeros.
Marco legal vigente y posibles sanciones
La modificación forma parte de la reforma del sistema del Liquor Tax Act / 酒税法 (Shuzeihō) aprobada originalmente dentro de la reforma tributaria de 2017 y aplicada de manera progresiva.
Desde el 1 de octubre de 2026, la tasa de las principales bebidas tipo cerveza quedó unificada en 155.000 yenes por kilolitro.
Para el consumidor común no existe una nueva multa ni sanción por esta reforma. El impuesto está incorporado en la cadena de producción y comercialización y, finalmente, en el precio del producto.
Sí existen obligaciones específicas para determinados fabricantes, distribuidores, comercios y establecimientos que tenían existencias de bebidas afectadas cuando cambió el impuesto.
La Agencia Nacional de Impuestos estableció un mecanismo denominado 手持品課税・手持品戻税 (temochihin kazei / temochihin modorizei), que ajusta la diferencia de impuesto de las existencias que ya estaban en circulación a las 00:00 del 1 de octubre.
Para las bebidas cuyo impuesto aumentó, la obligación de ajuste se determina, entre otros supuestos, cuando un operador tenía un total de 2.000 litros o más de productos afectados, sumando sus lugares de almacenamiento. La fecha indicada por la Agencia Nacional de Impuestos para las declaraciones correspondientes es el 2 de noviembre de 2026.
El incumplimiento por parte de un negocio puede quedar sujeto a las normas tributarias aplicables según el tipo de infracción. No existe, sin embargo, una “multa nueva” específica que afecte al comprador particular por esta modificación del impuesto.
Recomendaciones prácticas
Para el consumidor no es necesario realizar ningún trámite.
Sí puede ser útil revisar nuevamente el precio de las marcas habituales en supermercados, drugstores, konbini y tiendas de descuento, especialmente al comprar packs de seis, cajas o formatos de 500 ml.
También conviene distinguir entre precio del producto e impuesto: una reducción fiscal no obliga automáticamente al comercio a reducir el precio final en la misma cantidad.
Para restaurantes, bares, supermercados u otros negocios que manejan grandes cantidades de alcohol, es recomendable comprobar si las existencias registradas a las 00:00 del 1 de octubre de 2026 quedan dentro del régimen especial de ajuste fiscal establecido por la Agencia Nacional de Impuestos de Japón.
©️2026 Noticias Nippon