Investigación revela que el ahorro promedio alcanza los 14,89 millones de yenes, pero solo 7,7 millones están en depósitos
 Las personas que viven solas en Japón registraron un ahorro financiero promedio de 14.891.000 yenes por hogar, según los resultados de la Encuesta Nacional sobre Ingresos y Gastos de Hogares Unipersonales del Ministerio de Asuntos Internos y Comunicaciones de Japón.
Sin embargo, esa cifra no significa que una persona soltera tenga casi 15 millones de yenes guardados en su cuenta bancaria.
Del total, los depósitos y ahorros bancarios suman en promedio 7.699.000 yenes. El resto se distribuye principalmente entre acciones, fondos de inversión, seguros de vida y otros activos financieros. (LIMO)
Los datos corresponden a la investigación realizada en 2024. Las tablas sobre ingresos, activos y deudas fueron actualizadas oficialmente el 28 de agosto de 2026. (E-Stat)
¿Cuánto tienen realmente?
El ahorro financiero promedio por hogar unipersonal fue de 14.891.000 yenes.
La composición fue:
- Depósitos y ahorros bancarios: 7.699.000 yenes
- Valores financieros: 5.385.000 yenes
- Seguros de vida y similares: 1.604.000 yenes
- Otros activos: 203.000 yenes
Dentro de los depósitos bancarios, 4.755.000 yenes correspondían a depósitos disponibles con mayor facilidad y 2.944.000 yenes a depósitos a plazo. (LIMO)
Los valores financieros, por su parte, incluían principalmente acciones, 2.873.000 yenes, y fondos de inversión, 2.019.000 yenes. También aparecían bonos y otros productos financieros. (LIMO)
Después de descontar las deudas
Los hogares analizados mantenían una deuda financiera promedio de 2.159.000 yenes.
Al restar esas obligaciones del ahorro acumulado, el patrimonio financiero neto se situaba en 12.733.000 yenes por hogar.
Además, la encuesta registra por separado activos relacionados con viviendas y terrenos, valorados en promedio en 7.117.000 yenes. Por ello, no debe confundirse patrimonio financiero con patrimonio inmobiliario. (LIMO)
Hombres ahorran más en total, pero las mujeres tienen más dinero en depósitos
Al separar los resultados por sexo del jefe del hogar aparecen diferencias interesantes.
El ahorro financiero promedio alcanzó:
Hombres: 16.303.000 yenes
Mujeres: 13.341.000 yenes
La diferencia fue de 2.962.000 yenes a favor de los hombres.
Sin embargo, cuando se observan exclusivamente las cuentas y depósitos bancarios, la situación se invierte:
Hombres: 7.459.000 yenes
Mujeres: 7.963.000 yenes
Las mujeres mantenían, por tanto, más dinero en depósitos.
La principal diferencia se encuentra en los valores financieros: los hombres registraban un promedio de 7.337.000 yenes, frente a 3.241.000 yenes entre las mujeres. (LIMO)
El patrimonio financiero neto también era mayor entre los hombres: 13.716.000 yenes, frente a 11.653.000 yenes entre las mujeres. La edad promedio era muy similar: 44,3 años en los hombres y 44,7 años en las mujeres. (LIMO)
Un dato importante: no significa que la mayoría tenga 15 millones de yenes
Aquí está una de las claves para interpretar correctamente estas cifras.
La tabla reúne 2.930 hogares unipersonales y la edad promedio de la persona responsable del hogar fue de 44,5 años. No se trata exclusivamente de jubilados ni de personas mayores. (LIMO)
Pero, además, estamos ante un promedio simple. Una pequeña cantidad de personas con patrimonios elevados puede elevar considerablemente la cifra general.
Hay otra limitación importante: el propio Statistics Bureau of Japan advierte que esta encuesta complementaria no utiliza una selección aleatoria convencional. Los hogares fueron seleccionados entre monitores y otros participantes colaboradores, y estas tablas de referencia no fueron ajustadas mediante los factores de expansión utilizados para representar estadísticamente a toda la población. Por eso deben interpretarse con cautela. (Estadísticas de Japón)
En otras palabras: 14.891.000 yenes no es una cantidad que una persona que vive sola en Japón “debería” tener ahorrada.
¿Por qué puede interesar este dato a los extranjeros que viven en Japón?
Para quienes viven solos en Japón, la encuesta sirve principalmente como referencia sobre cómo están distribuidos los activos financieros.
También muestra algo importante: ahorrar no significa únicamente mantener dinero en una cuenta bancaria. Una parte considerable del patrimonio registrado está distribuida entre acciones, fondos de inversión, seguros y otros productos.
Para un residente extranjero, comparar directamente su cuenta bancaria con los 14,89 millones de yenes podría resultar engañoso. Lo más razonable es distinguir entre efectivo disponible, depósitos, inversiones, seguros, vivienda y deudas.
Estas cifras estadísticas no constituyen un requisito migratorio, fiscal, laboral ni de residencia, ni existe una sanción por tener más o menos dinero que este promedio.
Marco legal y protección de los depósitos en Japón
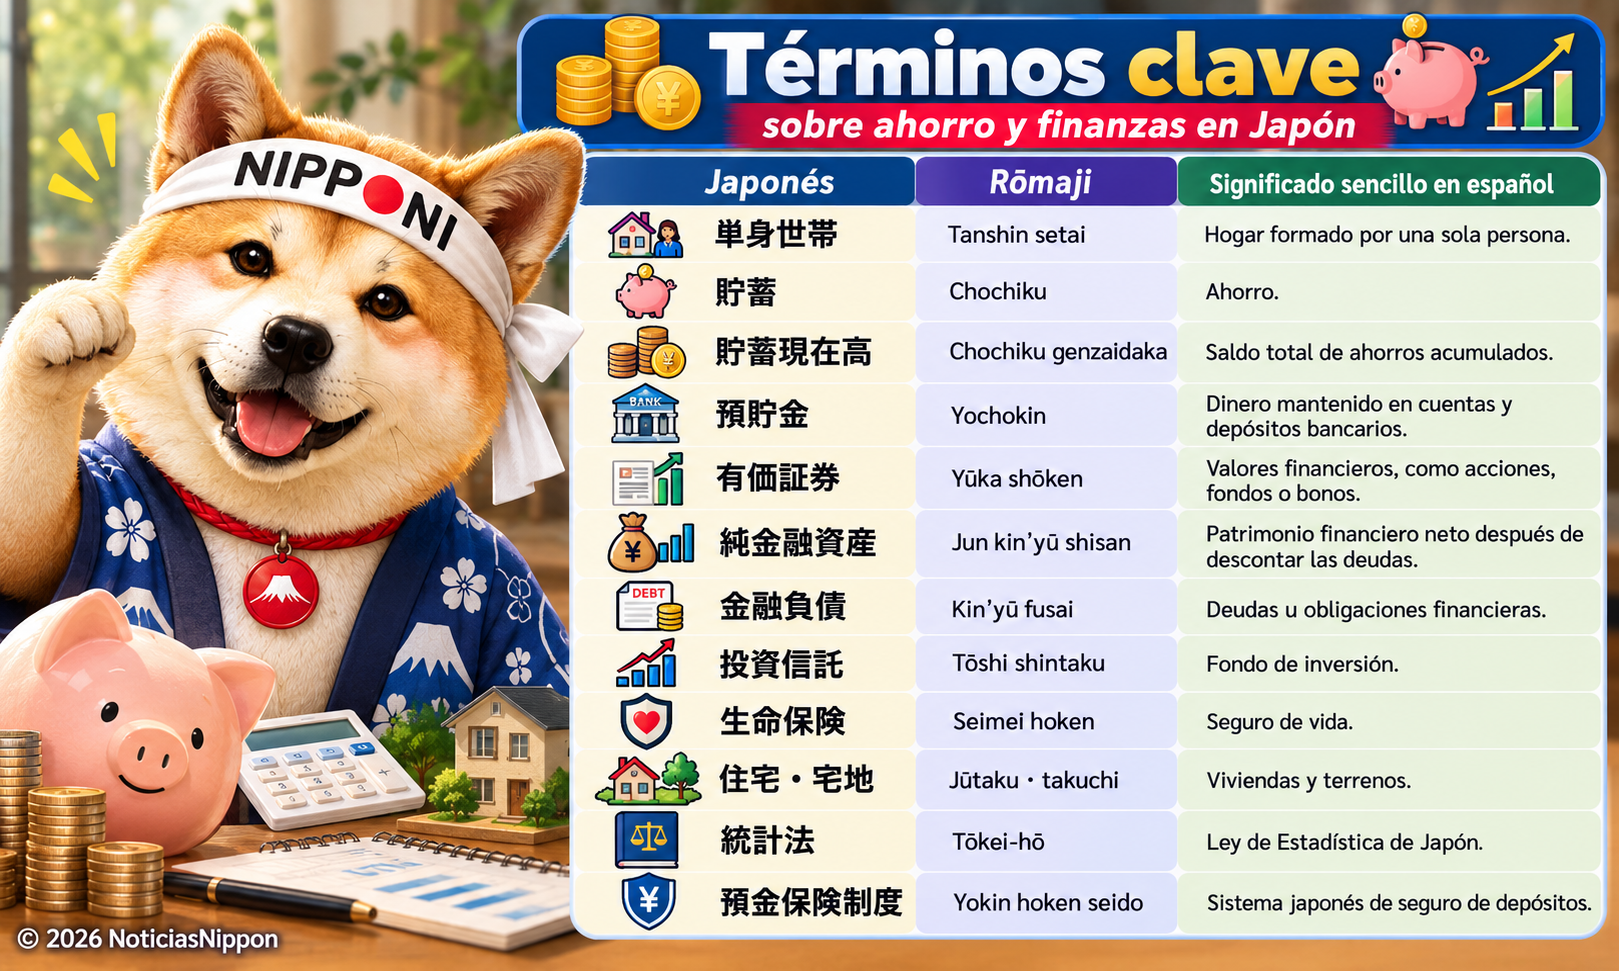
La encuesta oficial se realiza como una estadística general bajo la Ley de Estadística de Japón (統計法 / Tōkei-hō). La información individual recogida en la investigación está protegida y quienes participan en su tratamiento tienen prohibido divulgar los datos obtenidos. (Estadísticas de Japón)
Para los residentes que mantienen ahorros elevados en bancos japoneses existe además un punto práctico importante.
Según la Agencia de Servicios Financieros de Japón (FSA), los depósitos ordinarios cubiertos por el sistema japonés de seguro de depósitos están protegidos, en caso de quiebra de una institución financiera, hasta 10 millones de yenes de principal por persona y por institución financiera, más los intereses correspondientes.
Los llamados 決済用預金 — kessai-yō yokin, depósitos destinados a pagos que cumplen determinados requisitos y no generan intereses, están protegidos íntegramente. (FSA Japon)
Esto no significa que sea obligatorio repartir el dinero entre distintos bancos, pero sí es un dato útil para quien mantiene cantidades importantes en efectivo bancario.
Recomendaciones prácticas
Al comparar tus ahorros con estas cifras, conviene mirar primero tu edad, ingresos, estabilidad laboral, gastos mensuales y deudas antes que el promedio nacional.
También es útil separar el dinero destinado a gastos cotidianos y emergencias de las inversiones de largo plazo.
Si tus depósitos se acercan o superan los 10 millones de yenes en una misma institución financiera, conviene comprobar qué tipo de cuenta utilizas y qué cobertura ofrece el sistema japonés de seguro de depósitos.
Y, sobre todo, no interpretar estas cifras como una meta obligatoria: describen determinados hogares incluidos en una encuesta, no establecen cuánto necesita cada persona para vivir o jubilarse en Japón.
©️ 2026 Noticias Nippon