Recibió bienes valorados en cientos de millones de yenes tras el fallecimiento de su padre, pero se encontró con una obligación fiscal de aproximadamente 73 millones de yenes.
Tokio | 31 de octubre
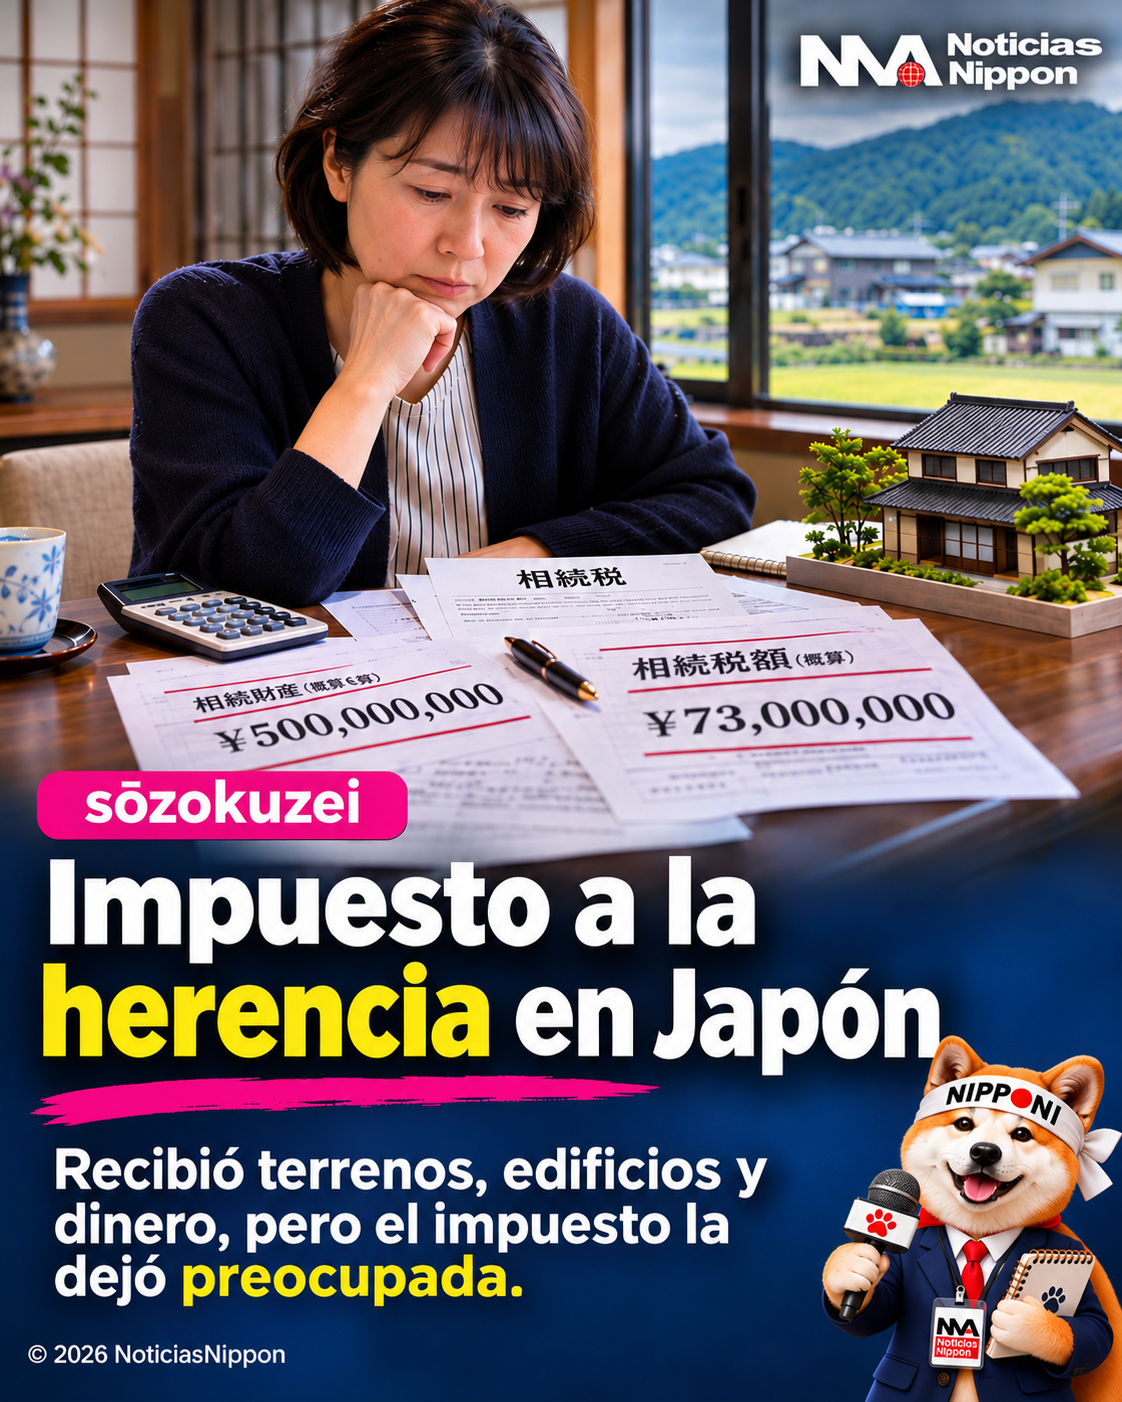 Una mujer japonesa identificada relató las dificultades económicas que enfrenta después de heredar de su padre un patrimonio que, según publicación en redes sociales, superaba los 500 millones de yenes.
La herencia incluía terrenos, edificios, dinero en efectivo y prestaciones relacionadas con la jubilación. Entre las propiedades figuraban inmuebles y terrenos situados en una zona rural con aguas termales.
Aunque inicialmente parecía tratarse de una situación económica favorable, la mujer recibió de su asesor tributario una declaración que calculaba aproximadamente 73 millones de yenes en impuesto a la herencia.
La cifra la sorprendió porque una parte importante del patrimonio estaba constituida por bienes inmobiliarios y no por dinero disponible en una cuenta bancaria.
El problema de tener propiedades, pero no suficiente efectivo
El caso refleja una dificultad que puede afectar tanto a familias japonesas como a extranjeros residentes en Japón. Una persona puede heredar una vivienda, terrenos agrícolas, edificios de alquiler o propiedades comerciales y, aun así, carecer de liquidez para afrontar las obligaciones tributarias.
En Japón, el impuesto sucesorio se calcula sobre el valor fiscal del patrimonio, después de aplicar las deducciones y reglas correspondientes. Esto significa que no se paga necesariamente sobre el precio al que podrían venderse los bienes, sino sobre valores determinados conforme a las normas tributarias.
Cuando la herencia está concentrada en inmuebles, los beneficiarios pueden verse obligados a utilizar sus ahorros, solicitar financiación o considerar la venta de alguna propiedad.
La situación puede complicarse cuando existen varios herederos, dificultades para vender los bienes o desacuerdos familiares sobre su distribución.
Marco legal: cuánto se paga y cuál es el plazo
 La Ley del Impuesto sobre Sucesiones de Japón (相続税法, Sōzoku Zeihō) establece las reglas para calcular, declarar y pagar este tributo.
Como norma general, los herederos deben presentar la declaración y efectuar el pago dentro de los 10 meses siguientes al día posterior al fallecimiento, siempre que conozcan ese fallecimiento en la fecha en que ocurre.
El sistema contempla una deducción básica de 30 millones de yenes más 6 millones por cada heredero legal. Si el patrimonio sujeto a tributación supera ese límite, puede existir obligación de declarar y pagar, dependiendo de las deducciones y beneficios aplicables.
Las tasas son progresivas y oscilan entre el 10 % y el 55 %, pero el porcentaje máximo no se aplica automáticamente a toda la herencia.
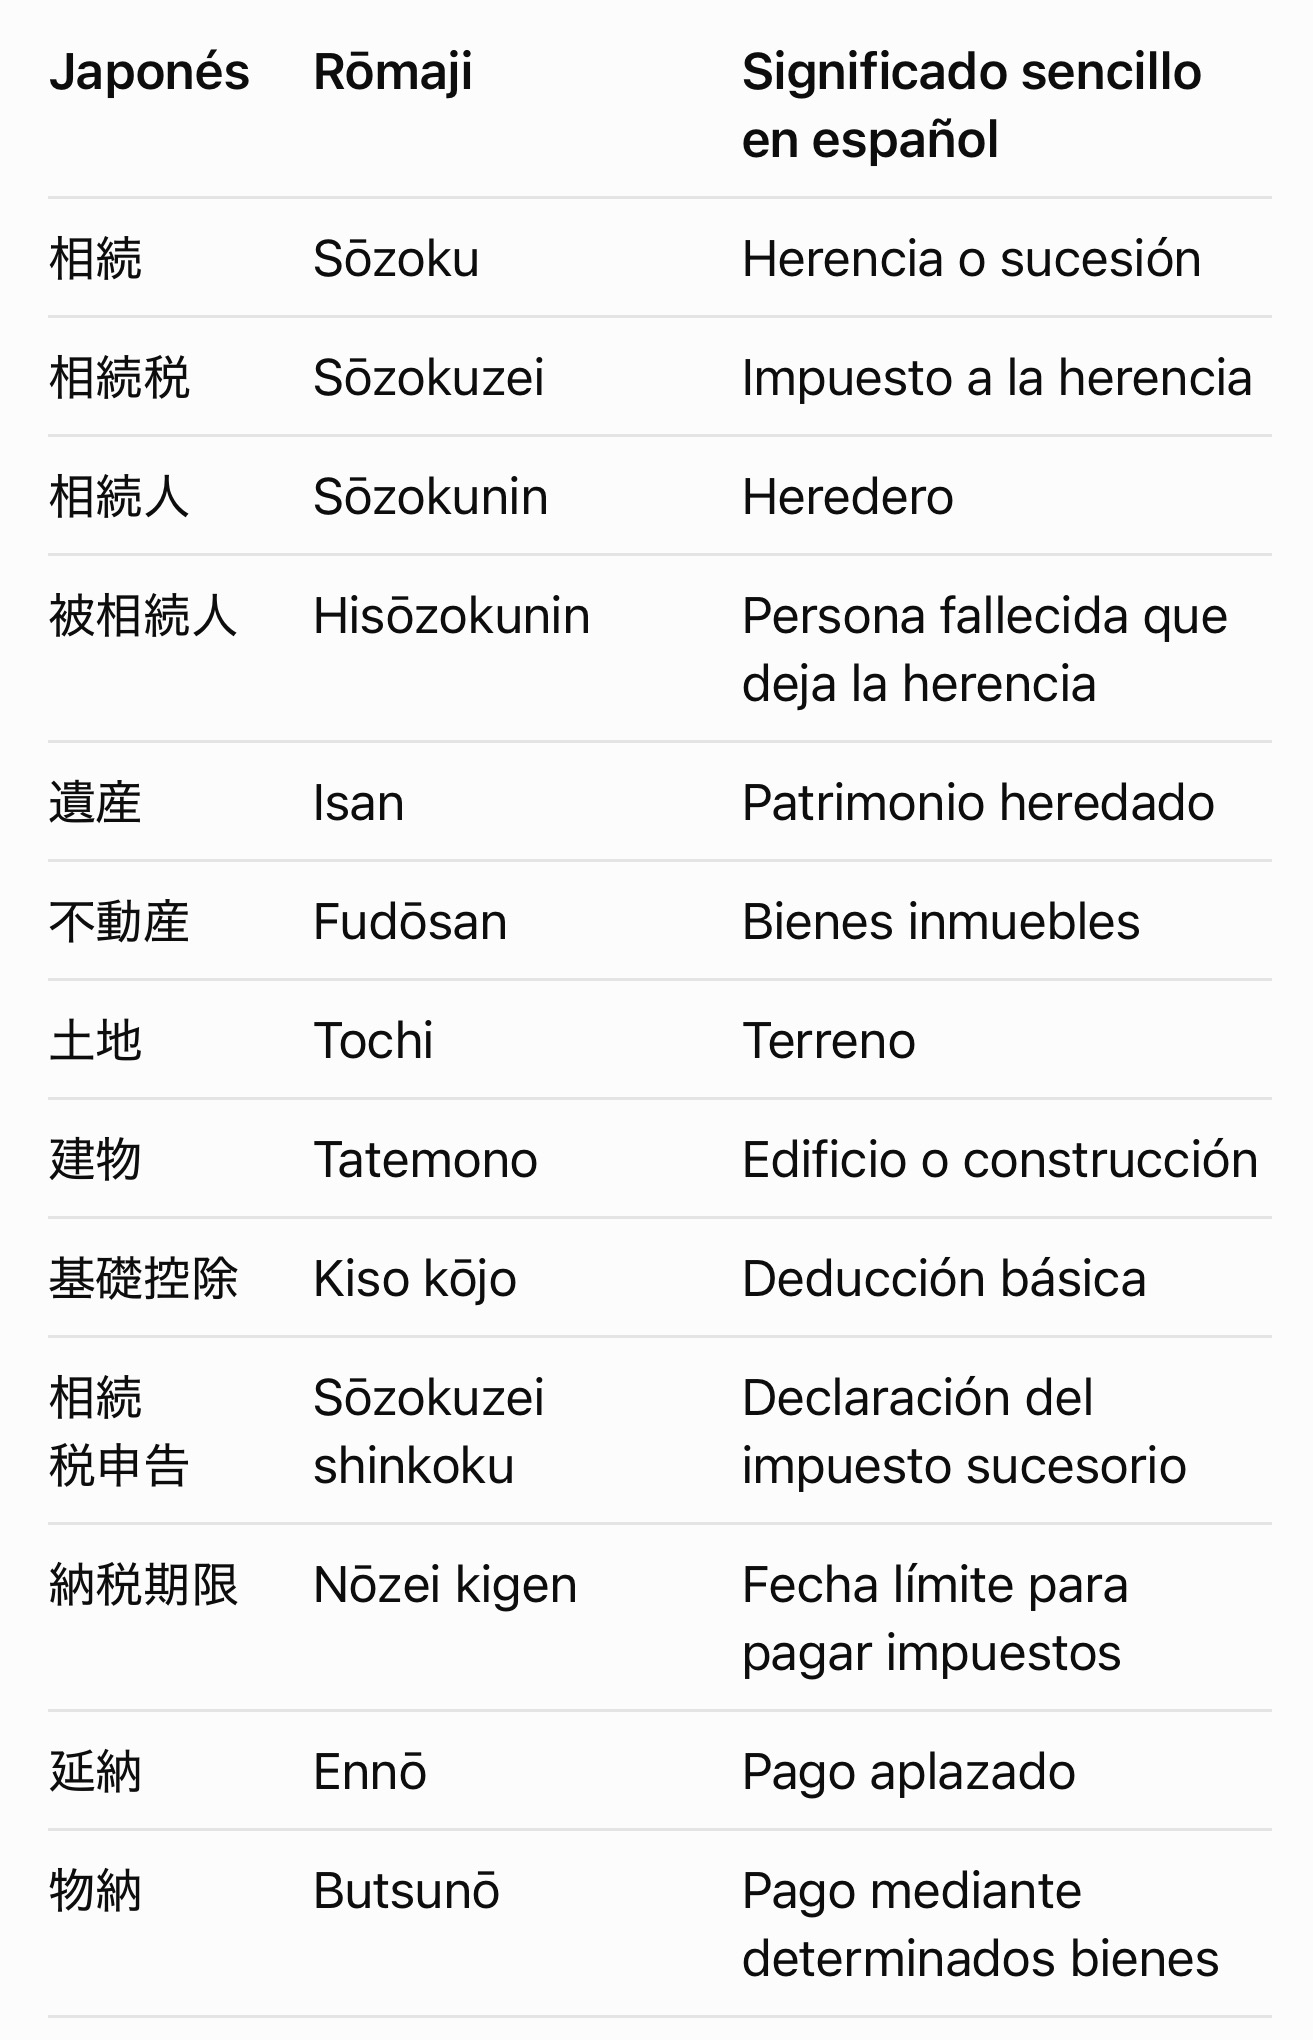
Aunque la regla general exige pagar en efectivo, existen mecanismos excepcionales de pago aplazado (延納, ennō) y pago mediante determinados bienes (物納, buts unō), sujetos a requisitos y autorización de la autoridad tributaria.
¿Qué deben tener en cuenta los extranjeros residentes en Japón?
Los extranjeros que viven en Japón también pueden quedar sujetos al impuesto sobre sucesiones, incluso cuando heredan bienes situados fuera del país.
Sin embargo, la obligación tributaria depende de factores como el domicilio fiscal del fallecido y del heredero, su nacionalidad, su situación migratoria y los años de residencia en Japón.
Por ello, no todas las herencias internacionales reciben el mismo tratamiento. En determinados casos, Japón puede gravar bienes situados tanto dentro como fuera de su territorio; en otros, la obligación puede limitarse a los bienes localizados en Japón.
Además, pueden existir convenios internacionales y mecanismos para evitar la doble imposición. La experiencia de la mujer recuerda la importancia de conocer anticipadamente el valor fiscal de los bienes, revisar las posibles exenciones y consultar con un asesor tributario especializado (税理士, zeirishi).
Una planificación adecuada puede evitar que una herencia destinada a proporcionar seguridad económica termine generando dificultades financieras.
Fuentes y referencias: Ley del Impuesto sobre Sucesiones de Japón y criterios generales de la Agencia Nacional de Impuestos (国税庁).
Términos clave
©️2026 Noticias Nippon